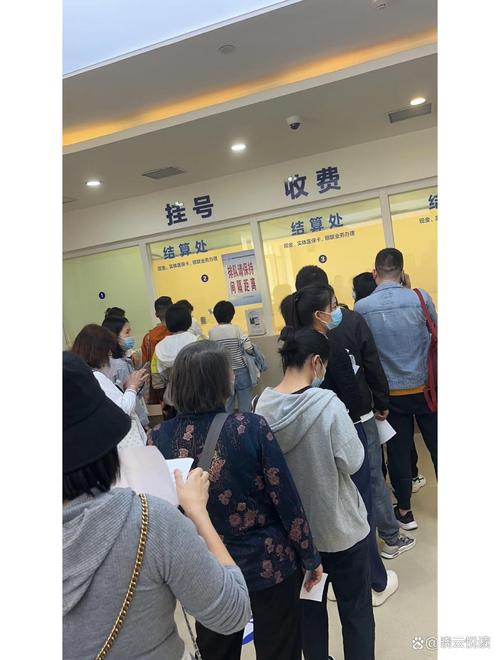
医院窗口前的沉默博弈
李阿姨攥着医保卡站在收费窗口,手指摩挲着卡片边缘。她刚做完白内障手术,自费部分花了近三千,可护士说医保卡里的钱只能买药不能直接报销。
这让她想起去年社区办讲座时,工作人员含糊其辞地说过可以"合理使用余额"。到底怎么用?没人说得清楚。
被遮蔽的政策真相
数据显示,全国超1.3亿参保人存在医保个人账户结余,总金额突破7000亿元。这笔躺在账上的钱,实际用途远比想象复杂。
传统认知里,医保卡余额仅限于药店购药或门诊支付。但随着2021年国务院《关于建立健全职工基本医疗保险门诊共济保障机制的指导意见》出台,医保个人账户余额提取的边界悄然扩大。
三大合规支取通道详解
政策原文:"个人账户资金可用于支付参保人员本人及其配偶、父母、子女在定点医疗机构就医发生的由个人负担的医疗费用"
翻译成大白话就是——你的医保卡能给直系亲属用,而且不止是看病买药。具体到操作层面:
- 住院自付费用可以直接刷家人医保卡
- 购买符合规定的医疗器械(轮椅、血糖仪等)可使用
- 缴纳城乡居民医保保费也被允许
关键转折点来了
很多人不知道的是,在特定条件下,现金支取也是可行的。比如:
- 跨省异地就医备案后,部分统筹区允许报销后的剩余自付部分通过医保卡结算
- 办理长期护理保险申请时,可用个人账户余额抵扣护理费用
- 部分地区试点家庭医生签约服务费支持医保卡支付
这些渠道的存在,让该场景情形不再只是纸面权益。
实操避坑指南:从踩雷到通关
| 常见误区 | 正确做法 |
|---|---|
| 以为余额只能自己用 | 可绑定配偶、父母、子女共济使用 |
| 认为只能在本地消费 | 开通异地就医直接结算即可全国通用 |
| 盲目去银行提现 | 通过正规医疗消费途径间接支取 |
张师傅就曾因直接去银行要求提取医保卡余额被拒,后来通过为老伴购买指定康复器材的方式成功使用了账户资金。
特殊人群定制方案
针对像李阿姨这样的老年群体,最实用的路径是:
先进行慢性病认定→再选择定点药店定期购药→保留发票累积额度→达到门槛后申请年度清算
这个流程虽然繁琐,却是目前风险最低的操作方式。
未来趋势与应对策略
值得关注的是,国家正推动医保个人账户改革。浙江等地已试点将余额用于购买商业健康险,这意味着政策空间还在扩展。
对于普通参保人而言,掌握基础规则就能避免大部分误操作。记住三点:确认当地政策细则、留存所有消费凭证、优先选择官方渠道。
当制度设计遇上现实需求,找到平衡点才是生存智慧