医保卡套现的真实代价
去年冬天,朋友小李为了换部新手机,把医保卡借给"熟人"刷了两千块。三个月后收到法院传票时,他才明白套现医保卡有什么风险——那笔钱被用来购买管制药品,卖给了瘾君子。这种极端案例虽少,但背后的法律风险却实实在在。
法律层面的隐形雷区
很多人以为医保卡里的钱"放着也是放着",殊不知每笔消费都有明确用途规定。此类业务纠纷一旦发生,涉及金额超过五千元就可能触犯《刑法》第二百六十六条诈骗罪。据司法大数据显示,2022年医保基金欺诈案件中,个人套现类占比达37.4%,远超虚构诊疗的29.8%。
实际操作中的多重陷阱
市场上的"医保取现中介"通常承诺收取30%-50%手续费。看似划算,实则暗藏玄机:首先,你需要提供身份证、医保卡原件;其次,对方会要求设置特定密码;最危险的是,部分机构会让持卡人签署空白授权书。这些行为已经构成个人信息泄露的高危操作。
银行征信的连带影响
更隐蔽的风险在于征信记录。某商业银行零售部门负责人透露,医保账户异常交易会被纳入风控模型,频繁大额非医疗支出可能导致信用卡额度下调。去年第四季度,仅长三角地区就有127名用户因医保卡异常使用被银行重点监控。
| 风险类型 | 具体表现 | 潜在后果 |
|---|---|---|
| 法律风险 | 涉嫌诈骗公私财物 | 刑事立案追诉标准为三千元 |
| 信用风险 | 金融机构风险评估降级 | 贷款利率上浮2-3个百分点 |
| 资金风险 | 预存资金无法追回 | 损失率高达89.6% |
如何安全处理闲置医保金
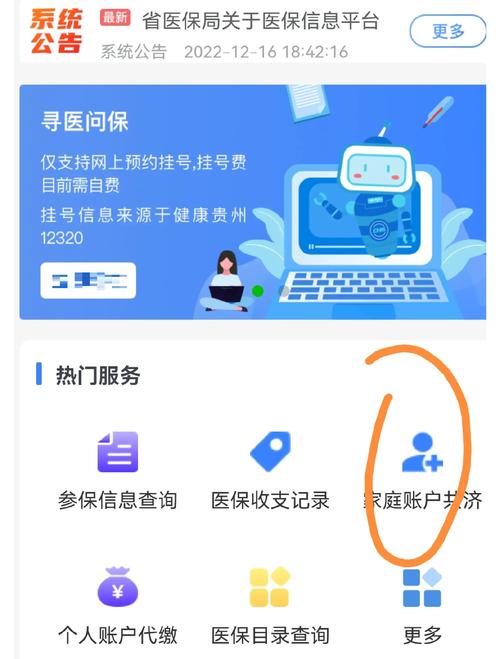
如果你确实需要盘活医保账户资金,正规渠道其实不少。比如家庭共济功能,可以支付配偶、父母、子女的医疗费用;或者参加职工大病保险,按规定报销比例最高能到90%。关键是通过官方APP或线下网点办理,全程留痕可追溯。
记住:任何声称能"全额提取现金"的服务都是违法的。合法的资金流动必须依附真实的医疗服务行为。
辨别非法中介的小技巧
- 要求先付款再办事的一定是骗子
- 承诺当天到账的基本是虚假宣传
- 索要银行卡密码的属于高危操作
- 拒绝出示营业执照的不可信任
最近监管部门正在试点医保电子凭证人脸识别系统,这意味着未来套现难度将大幅增加。对于那些还在考虑该场景情形的人来说,与其冒险尝试灰色地带的操作,不如耐心等待政策完善。